· 톺아보기

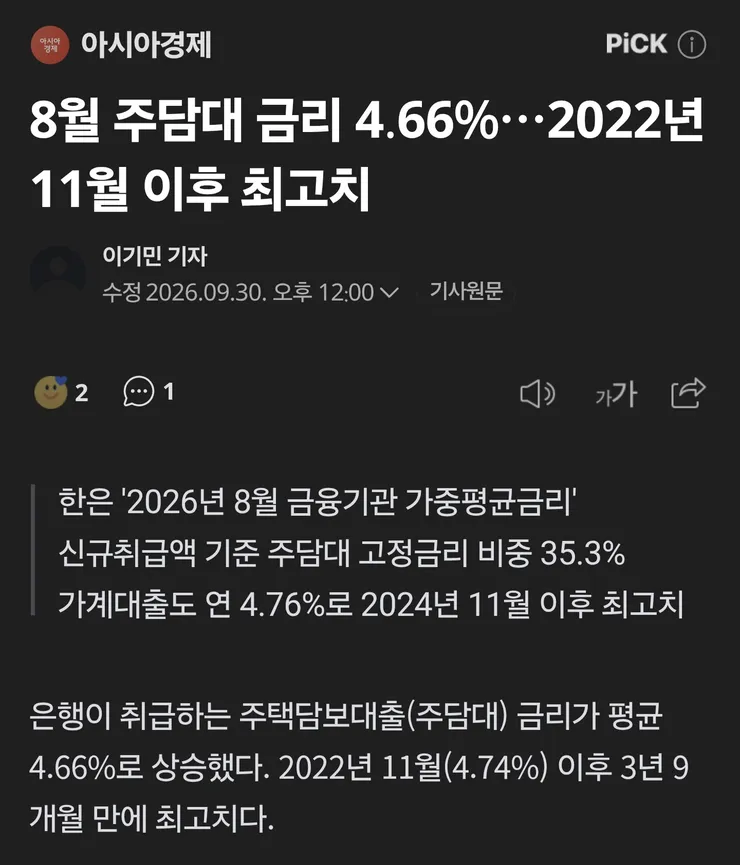
주담대 금리 4.66% 돌파해서 22년 폭락때와 근접했네요

가즈오의나라 ·

조회 1,439 · 공감 0 · 댓글 7

주담대 금리 4.66% 돌파해서 22년 폭락때와 근접했네요 이미지 1

2022년 10월 부동산 폭락했을때 주담대 금리가 4.76% 까지 올랐고 이제 0.1%만 더 오르면 폭락때와 동일한 주담대 금리인데 왜 폭락 안하죠?

문재인 이재명 덕분에 DSR규제와 주담대 한도를 묶어놔서 서울 수도권 부동산은 세계적으로도 유례없을 정도의 초건전 우량자산으로 만들어줬죠. 애초에 비상식적인 규제로 집값 억누르려고 하다보니 금리가 2022년 폭락때와 0.1% 밖에 차이 안나는데 전월세가 폭등하고 세제로 누르고 있는 강남 제외 경기도 변두리까지 오르는 기적...ㅎㄷㄷ

이란이 핵전쟁을 해서 주담대 금리가 10% 넘는 않는 이상 부동산 잡기는 망한거 같고 다음 총선 대선 전부 넘어가겠네요

댓글 7

  1. 흡혈귀왕 · · 공감 1
    그때는 제로금리였다가 금리가 올라서 조정온것이고
    이미 가산금리가 선반영되기도 했고 이번엔 그닥 영향 없을 가능성이 높아요.
  2. 블루텀 ·
    금리 오른 효과는 만기 때문에 1년 후부터 나타나요.
  3. 가즈오의나라 ·
    @블루텀님 그럼 22년때는 왜 바로 폭락했나요?
  4. 흙흑흙 ·
    다음주 금리를 중요하게 생각합니다. 안할거같지만, 다음주 금리인상하면 한은 총재는 우리나라 금리를 미국금리보다 높이려는 의도일거에요. 즉 내년에도 계속 올릴거란 의미라, 지금처럼 토허제/대출제한 묶인상태에서 비거주 1주택자는 전세대출도 쉽지않고 M2니 뭐니 시중에 주택에 쏠리는 비용이 많이줄게되겠죠. 돈이 마르면 급한사람이 던지기시작하면 그게 시세가 되니까 지켜봐야겠지만 한순간입니다.
  5. Dominic ·
    정상적인 상황이면 오름세를 완화할텐데 평탄화 중이라 약발이 안받을거에요 더군다나 지금 전월세 난이라 갈곳 없는 사람들이 집을 사려고하고 있는데 대출은 안나오니
  6. jio ·
    장기적으로 1년 텀으로 나타날 가능성이 있겠죠. 이것도 그나마 공급이 잘 되야합니다.
  7. hours38 ·
    금리 절대 수치가 중요한게 아니죠. 얼마나 "급격히", "큰 폭으로", "언제까지 올릴지 모르게" 오르는게 중요한겁니다.
    2022년에는 미국이 빅스탭도 아니고 자이언트 스탭을 3번씩 올렸잖아요

모두의공원 최근 글

모두의공원 목록 더 보기