이야기
2026 현대차 CEO Investor Day 통합 정리
조회 4,403 · 공감 1 · 댓글 8
2026 현대차 CEO Investor Day 통합 정리
자동차 제조업의 수익성을 최대화하면서, 파워트레인은 다변화하고, 자동차에서 확보한 제조·데이터·AI 역량을 SDV·로보택시·로봇으로 확장한다.
현대차가 스스로 표현한 방향도 사실상 Profit-Driven Growth + Physical AI Company야. 2030년 555만 대, 글로벌 점유율 6%, xEV 60%, 영업이익률 9% 이상을 동시에 목표로 한다.
1. 자동차 사업: 555만 대를 ‘수익성 있게’ 판다
2030년까지:
| 항목 | 목표 |
|---|---|
| 글로벌 판매 | 555만 대 |
| 글로벌 M/S | 6% |
| xEV 판매비중 | 60% |
| 영업이익률 | 9%+ |
| 글로벌 신차/변경 | 100회+ |
| 신규 세그먼트 진출 | 18개+ |
| 추가 생산능력 | 127만 대 |
수익성 목표가 특히 중요해. 기존 2030년 영업이익률 목표였던 8~9%를 9% 이상으로 상향했고, 원가율은 기존 계획보다 3%p 더 낮추겠다고 했다. 그 3%p는 차량 생애주기 원가혁신 1.5%p + 재료비 1.0%p + 현지화 0.5%p로 만든다는 계산이다.
즉 단순히 “555만 대 밀어내기”가 아니다.
HEV·Genesis·SUV 비중 확대 + 플랫폼 공용화 + 현지 생산/부품 현지화 → 판매량 증가와 마진 증가를 같이 노린다는 구조야.
2. 파워트레인: EV 올인이 아니라 완전한 멀티트랙
이번 발표에서 가장 중요한 변화 중 하나.
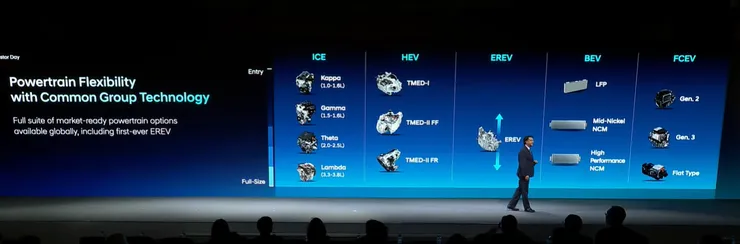
ICE
Kappa / Gamma / Theta / Lambda
HEV
TMED-II
TMED-II FF
TMED-II FR
EREV
2027년부터 별도 시스템
BEV
LFP
Mid-Ni NCM
High-performance NCM
FCEV
Gen.2 / Gen.3 / Flat Type
즉 ICE → HEV → EREV → BEV → FCEV를 전부 유지한다.
특히 TMED-II FR을 명시했다는 건 제네시스 후륜구동 라인까지 하이브리드를 본격 확대한다는 뜻이고, 실제로 GV80 Hybrid가 2026년 4분기 제네시스 최초 HEV로 출시된다.
3. HEV는 이제 ‘연비형 옵션’이 아니라 주력 동력계
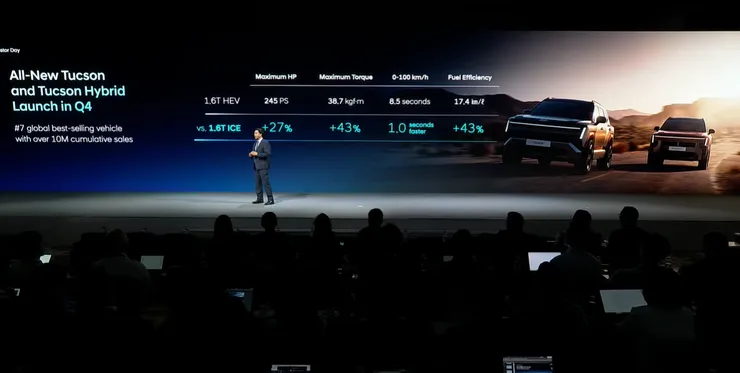
신형 투싼 HEV가 그 예시야.
- 1.6T HEV
- 245PS
- 38.7kgf·m
- 0→100km/h 8.5초
- 17.4km/L
1.6T ICE 대비 출력 +27%, 토크 +43%, 제로백 1초 단축, 연비 +43%.
북미 전략은 더 노골적이다.
2030년까지 10종 이상의 HEV, 북미 판매에서 HEV 비중 50%를 목표로 한다. 생산도 HMMA와 HMGMA에서 현지화한다.
그래서 앞으로 현대차에서 HEV는
‘연비 좋은 선택사양’ → ‘가장 많이 팔리는 주력 파워트레인’
으로 넘어가는 중이라고 보는 게 맞아.
4. EREV: 이번 전략의 새로운 핵심축
싼타페 EREV
- 2027년 상반기
- 총주행거리 600mile+ ≈ 965km+
- 듀얼모터
- EV 같은 주행특성
- HMMA 앨라배마 생산
그리고 이번 배터리 발표에서 중요한 조건이 추가됐어.
BEV 대비 배터리 용량 50% 미만
그런데도 현대차는 동등 수준의 배터리 출력과 EV 주행감성을 목표로 한다.
그래서 단순 PHEV 확대판이라기보다는
작은 고출력 배터리 + 강력한 전기모터 + 발전용 ICE
라는 EV 중심 설계야.
5. 자체개발 고성능 배터리가 EREV에 들어감
네가 올린 새 슬라이드에서 가장 큰 추가 정보 중 하나.
현대차 자체개발 고성능 셀은 기존 사용 하이니켈 셀 대비
- 에너지밀도: 하이니켈 동등
- 셀 출력: 2배 이상
- 충전시간: 40% 단축
을 목표로 한다.
그리고 이 셀이 2027년 상반기 EREV에 처음 적용된다. 공식 발표도 동일하게 확인한다.
이게 EREV와 잘 맞는 이유가 있어.
100kWh 가까운 거대한 에너지 저장량보다는 상대적으로 작은 팩에서 높은 순간출력을 반복해서 뽑고 충방전을 빠르게 처리하는 능력이 훨씬 중요하기 때문이야.
그래서 현대의 고성능 셀은 초기부터 BEV 장거리용보다는 EREV에 먼저 넣는 것으로 보인다.
단, 여기서 ‘자체 개발’ = 현대차가 셀을 직접 대량생산한다는 뜻까지 확정된 건 아니야. 개발 주도권과 실제 양산 주체는 구분해서 봐야 한다.
6. 배터리 포트폴리오는 사실상 4단계
새 슬라이드에서 이것도 명확해졌어.
에너지밀도 ↑


        High-Ni NCM

             ↑

        Mid-Ni NCM

             ↑

        Mn-Rich

             ↑

        LFP
그래서 현대가 보급형 EV=LFP 하나로 통일하려는 게 아님.
LFP
극저가·엔트리
Mn-rich
가격과 밀도 사이 중간영역
Mid-Ni NCM
대량 판매 주력 EV
High-Ni NCM
장거리·프리미엄
그리고 별도로 EREV 등에 자체개발 고출력 셀.
이 정도로 세분화된 전략이다.
7. Mid-Ni NCM이 생각보다 중요함
현대 발표 기준:
동일 부피 LFP 대비 에너지 탑재량 +30%
그리고 2027년 볼륨모델용 Mid-Ni NCM은 기존 2023 NCM 대비 원가 약 30% 개선을 목표로 한다.
공식 보도자료도 2027년 출시 EV에 Mid-Nickel NCM을 적용하고 배터리 비용을 약 30% 낮춘다고 확인했다.
이건 굉장히 현실적인 전략이야.
LFP의 약점은 단순히 무거운 것뿐 아니라 같은 부피에 넣을 수 있는 에너지가 적다는 것인데, 승용차는 배터리 바닥 면적이 제한되어 있으니까 부피가 정말 중요하거든.
따라서 아이오닉 3 같은 볼륨 EV가 무조건 LFP로 갈 것이라는 예상도 이제는 확신하기 어렵다.
8. 배터리 수명 데이터도 적극적으로 공개
현대가 실주행 아이오닉 5 데이터를 들고 나왔어.
슬라이드 기준 국내 아이오닉 5 장기 모니터링 결과:
40만km 이상 주행 차량 포함, 평균 SOH 94.5% 이상
그리고 유럽에서 2년 이상 운행된 BEV 34개 모델·3,055대를 실측한 외부 자료도 인용하면서 HMG 전기차가 최상위 배터리 잔존성능을 기록했다고 제시했다.
이것 자체는 상당히 좋은 데이터지만, 여기서
“모든 아이오닉5가 40만km 타도 94.5% 남는다”
로 해석하면 안 되고,
현대가 확보한 실주행 fleet 데이터에서 장거리 주행 후에도 높은 SOH를 관찰했다
정도로 보는 게 정확해.
참고로 2025 Investor Day에서도 이미 5만 대 이상의 IONIQ 5 데이터를 분석해 40만km 이상 주행 차량을 포함한 대부분이 90% 이상의 성능을 유지한다고 발표한 적이 있다. 올해는 이를 더 구체적으로 가져온 셈이다.
9. Cloud BMS는 단순 진단을 넘어 수명 연장
기존에는
셀 이상 징후 조기 탐지
가 Cloud BMS의 핵심이었다면, 이번에는 숫자 목표가 나왔다.
2028년까지 배터리 평균 수명 +20%
현대차는 Cloud BMS를 고도화해서 이를 달성하겠다고 밝혔다.
그러니까 BMS가 단순 안전장치가 아니라
실제 운행 데이터 → 열화 상태 분석 → 충방전/열관리 최적화 → 수명 연장
까지 담당하는 방향으로 가는 거야.
10. TRP: ‘열전이 지연’에서 ‘열전이 차단’으로
이건 GV90에서 상당히 중요한 신기술.
Thermal Runaway Protection
기존 배터리 팩은 셀 하나가 열폭주하면
인접 셀로 번지는 시간을 최대한 늦추는 것
에 초점을 맞췄다면,
TRP의 목표는
인접 셀로 열전이 자체를 차단
하는 거야.
Thermal Shield 등 셀 사이 구조와 열방출 설계를 사용한다.
현대는
- High-Ni NCM 각형
- High-Ni 파우치 숏셀
- Mid-Ni 파우치 롱셀
등 여러 셀 형식에서 검증하고 있고, 공식 발표상 200회 이상 반복시험을 했다.
즉 특정 배터리 업체/폼팩터 하나에 종속된 기술은 아니라는 게 중요함.
11. 안전 구조는 BMS + TRP 2중방어
구조가 아주 깔끔해.
셀 이상 징후

           ↓

        Cloud BMS

        사전 탐지·대응

           ↓

        그래도 셀 단락 발생

           ↓

        TRP

        인접 셀로의 열전이 차단
즉 소프트웨어 예방 + 하드웨어 containment.
그리고 이 기술의 최초 양산 적용차가
Genesis GV90
이다.
그래서 GV90은 단순 전기 대형 SUV라기보다 현대차그룹의 배터리·SDF·전장·럭셔리 기술 쇼케이스가 됐어.
12. GV90은 울산 신 EV 공장의 첫 차이기도 함
공식 발표에서 또 확인된 것.
울산의 신규 EV 전용 공장이 GV90 생산으로 가동을 시작한다.
여기는 일반적인 새 조립공장이 아니라 Software-Defined Factory 개념을 적용하고,
- 첨단 제조기술 108개
- AI 기반 품질검사
- AI inspection
- 제조 AI agent
까지 투입한다.
이걸 보면 GV90이 진짜 기술 집약체가 되는 이유가 있지.
13. Genesis 전략도 훨씬 구체적
제네시스는 이제 BEV 전환 일변도가 아니다.
2026 Q4
GV80 Hybrid
- 제네시스 최초 HEV
GV90
- 차세대 전기 플래그십
- TRP 최초 적용
- 울산 신 EV 공장 첫 생산차
2027년 초
Genesis EREV SUV
- 640mile+ ≈ 1,030km+
2030
- 연 35만 대
- 40개국+
- 글로벌 판매망 270곳+
을 목표로 한다.
즉 제네시스도 앞으로
ICE + HEV + EREV + BEV
를 다 갖추는 럭셔리 브랜드가 됨.
14. 아이오닉 3도 추가 정보가 나옴
공식 발표상 IONIQ 3는 유럽에서 이번 달 판매 시작이고,
- 주행거리 497km
- 유럽 현대차 최초 Pleos Connect
적용이다.
Pleos Connect 자체는 앞으로 현대·기아·제네시스 합쳐 2030년 약 2천만 대에 적용한다는 목표도 이미 공개돼 있다.
이제 Pleos가 몇몇 고급차 옵션이 아니라 사실상 그룹 차세대 IVI 표준 플랫폼이라는 게 확실해졌지.
15. SDV 스택도 사실상 완성형 그림 공개
네가 앞서 올린 슬라이드:
CODA → Pleos Connect → Gleo AI → Atria AI → Data Union
이게 핵심이야.
CODA
차세대 E/E architecture
차량 데이터 수집·처리 기반
Pleos Connect
차세대 IVI/Connected Car 플랫폼
Gleo AI
사용자와 직접 대화하는 AI Agent
Atria AI
End-to-End 기반 자율주행 AI
Data Union
현대·기아·42dot·Motional 등의 데이터 통합
그리고 이 데이터를
차량에서 수집

        → 분석

        → AI 학습

        → 기능 개선

        → OTA

        → 다시 차량 데이터 수집
으로 순환시키는 Data Flywheel을 만들겠다는 거야.
16. 첫 본격 SDV는 2028년
Atria AI의 일정도 꽤 구체적이다.
2026
광주에서 실제 도로의 예외 상황 데이터 수집
2028
NVIDIA와 협업한 첫 양산 SDV
→ Level 2+
이후
Atria AI를 양산차에 확장
→ L2+부터 L4까지
현대·기아·42dot·Motional의 센서 구조도 NVIDIA 생태계를 중심으로 표준화한다.
그리고 2029년부터
새만금 AI Data Center
- 100MW
- GPU 5만 개+
를 가동한다.
즉 자율주행 경쟁의 핵심을 단순 알고리즘뿐 아니라 700만 대+ 그룹 차량에서 들어오는 데이터량으로 보겠다는 거야.
17. Robotaxi는 ‘AV Foundry’
이 표현도 중요함.
현대차가 자율주행 SW에서 무조건 독자 승자가 되겠다는 것보다,
자율주행 업체가 사용할 수 있는 로보택시 차량을 대량생산하는 제조 플랫폼
역할도 잡겠다는 전략이야.
Waymo
IONIQ 5 로보택시
→ 2026 Q4 공급 시작
→ HMGMA 현지 생산
2027
해외 로보택시 서비스 확대 지원
Motional
Robotaxi-ready IONIQ 5
→ 2026년 무인 상용서비스 시작
으로 두 길을 동시에 가져간다.
그래서 Waymo가 커져도 현대가 공급자로 먹고, Motional이 성공해도 먹는 구조지.
18. Boston Dynamics는 이제 진짜 양산사업
여기도 신규 숫자가 많아.
미국 생산
2028년 시작
생산능력
연 30,000대
네가 올린 발표 슬라이드
First 25,000 commercial units confirmed
그리고 초기에는 HMGMA를 포함한 그룹 공장부터 시작해서 산업·물류 파트너로 확장.
Atlas는 2028년 HMGMA에서 sequencing 작업부터 투입할 계획이다.
RMAC도 올해 6월 미국에서 문을 열었고 연말까지 규모를 10배 확장한다.
그리고 정말 자동차 회사다운 부분이:
Boston Dynamics 개발
→ 현대의 대량생산
→ 현대/기아 공장 실증
→ 딜러망 유통 가능성
→ Hyundai Capital 금융
까지 붙인다는 거야.
이게 단순 보스턴다이내믹스 투자와 전혀 다른 단계임.
19. 생산능력 +127만 대의 구성도 확인됨
2030년까지:
- 북미 +50만
- 인도 +32만
- 한국 +20만
- CKD +25만
= +127만 대
북미 +50만 중에는 기존 HMGMA의 아직 설치되지 않은 +20만대 증설 계획도 포함된다.
또 북미 부품 현지조달 목표를 기존 60% → 80% 이상으로 올렸다.
이제 미국 전략은 진짜
현지 차량 생산 + 현지 HEV/EREV + 현지 부품 + 현지 로봇
으로 가는 중이야.
20. 지역별 전략도 훨씬 세밀해짐
북미
- HEV 비중 2030 50%
- 10종+ HEV
- EREV 현지생산
- 중형 픽업/보디온프레임
- +50만 생산능력
- 부품 현지화 80%+
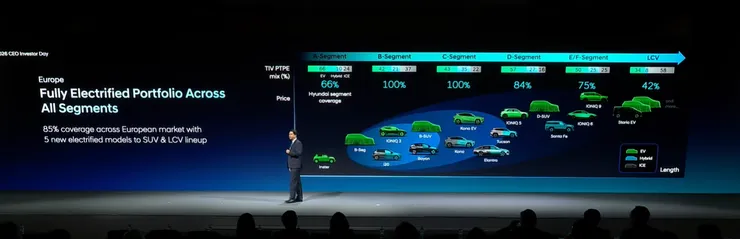
유럽
- 전동화 제품으로 시장의 85% 커버
- 2030 EV 42만 대+
- 2025년 11.6만 대에서 대폭 확대
- IONIQ 3 / 유럽 B-SUV / LCV
인도
- 현지 A-SUV EV
- 새로운 ICE 중형 SUV
- 현지조달 90%
- 현지 공급사 1,400+
- 현지 엔지니어 900+
- 생산량 약 30%를 수출
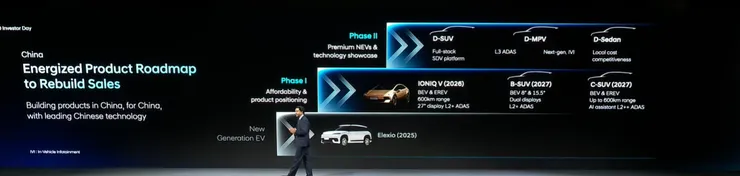
중국
- IONIQ V 시작
- 2027 새 EV
- 2027 EREV
- 2030 50만 대+
중동·아프리카
- 사우디·알제리 신규 조립
- SUV/트럭 중심 시장 침투
까지다.
21. 그리고 현대가 안 하던 시장도 들어감
공식 발표에서 ‘white space’라고 표현했는데, 현대차가 현재 약한 차급이 세계 자동차 시장의 약 **29%**라고 봄.
대표적으로
Body-on-frame
- 중형 픽업
- SUV 가능성
LCV
상용밴 등
을 노린다.
이전에 우리가 본 미국 Boulder 계열 얘기가 단순 컨셉카 하나로 끝나는 게 아니라 회사 차원의 성장 세그먼트 전략하고 연결되는 부분이야.
22. N도 10만 대 브랜드로 키움
2030년
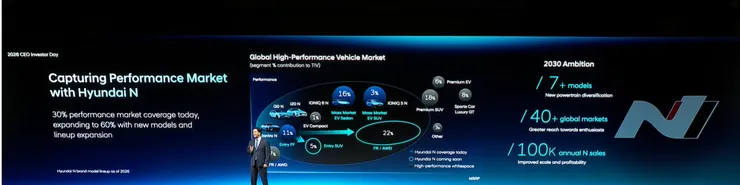
Hyundai N 연 100,000대
목표.
여기에 기존 N보다 물량이 많은 새로운 volume high-performance tier까지 추가한다고 밝혔다.
그래서 N이 소수 매니아용 프로젝트라기보다는 본격적인 수익성·브랜드 가치 사업으로 커지는 방향이야.
23. 기타 새 파트너십도 있음
조금 덜 주목받았지만 전략적으로 재미있는 것들.
TVS
→ 현대가 설계하고 TVS가 생산하는 전기 3륜차
Amazon
→ Amazon Autos 해외진출
→ Alexa Built-in 현대 전 차종 확대, 이후 Genesis
→ AWS로 AI/cloud 역량 확대
→ Amazon 물류창고에서 현대 수소차 활용 검토
24.2030 원가구조 개선 = 총 3.0%p
| 구분 | 원가율 개선 기여 | 핵심 수단 |
|---|---|---|
| Lifecycle 원가혁신 | 1.5%p | 공용화, 양산 후 지속 원가절감, 생산·정비 효율 |
| 재료비 절감 | 1.0%p | HEV 규모의 경제, EV 배터리·PE 원가절감 |
| 현지화 | 0.5%p | 해외공장 가동률, 현지 부품·소재 조달 |
| 합계 | 3.0%p |
여기서 중요한 건 20%, 30%와 1.0%p를 구분해야 한다는 것이야. HEV 재료비 20% 절감, EV PE 시스템 재료비 30% 절감이 그대로 완성차 전체 원가를 20~30% 내린다는 뜻이 아니라, 그런 세부 절감들을 합쳐 전체 원가율에서 1.0%p 개선시키겠다는 의미야.
1. Lifecycle 원가혁신이 가장 큼 — 1.5%p
세 가지가 잡혀 있어.
공용화 확대
- 신규 차량의 제조·설계·사양 공용화 확대
이건 앞서 봤던 H/K/N/EV 플랫폼과 지역 파생차 전략하고 정확히 이어져. 겉은 다른 차여도 내부의 플랫폼, 전장, 파워트레인, 부품을 최대한 공유하겠다는 거지.
양산차량 원가 절감
- 차가 출시된 뒤에도 원가절감 아이템을 계속 발굴
- 검증된 절감안을 다른 지역·차종으로 수평전개
자동차 업계에서 흔히 말하는 VA/VE를 차량 수명 전체에 걸쳐 계속 돌리겠다는 의미에 가까워.
생산공정·정비성 향상
- 저효율 공정 개선
- OTA 확대
- 고전압 배터리 정비성 개선
특히 OTA를 원가절감에 넣은 게 재미있어. 소프트웨어 업데이트 때문에 차량을 서비스센터에 입고시키는 비용을 줄일 수 있고, 배터리를 통째로 교환하기보다 모듈·팩 수준 정비성을 높이는 것 역시 보증비 절감으로 이어질 수 있으니까.
2. HEV는 판매 확대뿐 아니라 원가절감 수단이기도 함
2030년 HEV 관련 재료비 20% 절감
방법은:
- HEV 물량 확대를 통한 규모의 경제
- 시장별 특성을 고려한 신규 HEV 투입
이게 상당히 중요한 포인트야.
현대가 HEV를 많이 파는 이유가 단순히 소비자가 원해서뿐만 아니라,
HEV 판매량 증가
→ 모터·인버터·배터리·TMED 생산량 증가
→ 부품 단가 하락
→ HEV 가격 경쟁력 상승
→ 다시 HEV 판매 증가
라는 선순환을 만들 수 있기 때문이야.
앞서 나온 북미 HEV 비중 확대, 투싼 HEV, GV80 HEV, TMED-II FF/FR이 전부 여기에 연결돼.
3. EV는 PE 시스템 재료비를 무려 30% 절감 목표
2030년 EV PE(Power Electric) 시스템 재료비 30% 절감.
수단은 명확해.
- LFP 배터리 확대 및 재료비 절감
- 차세대 모터·인버터 등 PE 시스템 개발
여기서도 현대가 단순히 “배터리 값 내려가길 기다린다”가 아니야.
배터리뿐 아니라
셀 → 팩 → 모터 → 인버터 → 전력전자
전체를 같이 낮추겠다는 거지.
그리고 앞에서 본 배터리 전략과 연결하면 꽤 재밌어.
저가 EV → LFP

                ↓

        볼륨 EV → Mid-Ni NCM

                ↓

        고급 EV → High-Ni
즉 무조건 LFP 하나로 원가절감하는 게 아니라 차급별 최적화를 하는 것이고, 여기서 PE 시스템 자체도 차세대로 교체해서 원가를 낮춘다는 전략이야.
4. 현지화 0.5%p는 관세 대응까지 포함
이게 우리가 계속 얘기했던 미국 현지생산 확대하고 바로 연결돼.
슬라이드에는 크게 두 축이 있어.
해외공장 원가 경쟁력 확보
- 투입 차종을 늘려 신규 공장 가동률 상승
- 사양·공법 최적화
- 핵심 원소재 현지 발굴
부품 현지화 확대
- 공급망 안정화
- 지역별 관세 대응
- 지역별로 가장 원가가 낮은 부품 도입
그래서 미국 +50만대 증설은 단순히 관세 피하려고 미국에 공장 짓는 것만이 아니야.
공장을 지었으면 최대한 여러 차종을 돌려서 가동률을 올리고,
현지 조달 → 물류비 감소 → 관세 감소 → 환율 리스크 감소 → 공장 고정비 분산
까지 한꺼번에 가져가는 구조야.
5. 그래서 9% 영업이익률 목표가 좀 더 이해됨
앞에서 보면 현대는 2030년에
410만대 → 555만대
로 판매량을 엄청 키우면서도 영업이익률을 9% 이상으로 올리겠다고 했잖아.
처음에는 꽤 공격적인 목표처럼 보이는데 지금 공개된 구조를 연결하면:
① 차량당 원가율 -3.0%p
- ② SUV·Genesis·HEV 같은 고마진 믹스 확대
- ③ 555만대 규모의 경제
- ④ 공장 가동률 상승
- ⑤ 현지생산으로 관세·물류비 절감
을 동시에 하는 방식이야.
특히 원가율 3%p는 완성차 사업에선 엄청 큰 숫자야.
예를 들어 매출 100에서 원가가 80이었다면 이를 77 수준까지 낮추는 효과니까, 다른 비용이 동일하다는 단순 가정에서는 영업이익률에 상당한 영향을 줄 수 있어.
지금까지 자료에서 ‘수익성 전략’만 뽑으면
현대의 2030 전략이 점점 명확해져.
상품
→ SUV / HEV / EREV / Genesis 확대
설계
→ 플랫폼·부품·사양 공용화
양산
→ 생산 시작 후에도 지속적인 원가개선
전동화
→ HEV 재료비 -20% / EV PE 재료비 -30%
공장
→ 지역별 차종 확대 및 높은 가동률
조달
→ 부품·원소재 현지화
결과
→ 전체 원가율 -3.0%p → OPM 9%+
chat gpt 인용하였습니다.
댓글 8
아이오닉 5N 같은 경우는 일반 아이오닉5 보다 버퍼를 더 많이 잡아놨습니다. 이번에 GV90 또한 버퍼를 많이 잡아놨구요. 고출력일수록 C-rate 부담이 크니가 버퍼를 크게 잡는데 그건 둘째치고 현대 BMS가 능동적으로 조절합니다. 급속충전만 계속 하는걸 넘어 진짜 높은 기온에서 급속충전 자주 하면 디스플레이에서는 100% 충전 되지만 최대 충전용량을 줄입니다.
다시 기온이 한산하고 완속충전 몇번 하면 최대충전용량도 돌아오고 SOH 값이 정상에 가깝게 돌아오죠. 데이터 까보면 나오지요. 그리고 이런 경우에 SOH 추정은 범용 스캐너로 제대로 안나옵니다. 범용 스캐너에서는 SOH 추정을 제대로 못해서 엉뚱한 값이 나오죠. 현대 전용 장비나 현대에서 내부적으로 하는 SOH 확인 절차가 필요할겁니다. 이외에도 많은 외부적 변수에 대응해서 배터리 수명을 지킬려고 엄청난 노력을 해놨습니다. BMS 특허수만 해도....
대체 뭔 데이터로 시작하겠다는 건지
투트랙으로 갈수도 있습니다. 현대에서는 플레오스와 42dot의 레벨2+로 저렴하게 가고 제네시스는 플레오스+모셔널 로보택시+42dot의 데이터를 통합하고 학습 베이스는 엔비디아 알파마요로 학습하지만 현대가 독자 개발한 시스템을 융합해서 할겁니다. 다른 레거시 업체들은 엔비디아에 모두 다 종속되버리지만 현대는 그렇게는 안하겠다는건데 나중에 나와보면 알겠지요.
개인 추정이면 추정이라 말하겠지요. 지금 데이터 통합 작업 하고 있습니다. 투트랙으로 갈지 아닐지는 지켜봐야하구요
제가 직접 내용을 본건 아니고 유튜버가 분석한 영상만 봤는데, 대충 내용은 이렇습니다.
- 지금까지 여러 자회사에서 독립적으로 수행되어 분산된 기준(카메라댓수, 기준, 레이더 등)을 nvidia 하이페리온(알파마요) 기준으로 통일해서 동일한 기준으로 학습데이터 수집
- 2028년 알파마요 기반 자율주행차 출시 (nvida에서 수집된 기본 데이터가 베이스가 됩니다.)
- 학습을 위해 알파마요를 채택한 월드 다른 브랜드와 수집데이터 공유 (만약 된다면 초기 출시 때 벤츠에서 수집한 데이터를 제공 받을 수 있지 않을까 합니다.)
- 2023년 경쟁사와의 기술격차 해소 (테슬라 대비 차량 판매량이 압도적으로 많으므로 5년이라는 짧은 시간이지만 훨씬 많은 학습데이터 수집이 가능함)
그리고 잘 기억은 안나지만 알파마요를 통해서 성립된 학습데이터를 차후 자체 AI로 전환하겠다는 큰 로드맵인것 같습니다.
제가 보기엔 현실 가능한 로드맵인것 같습니다. 물론 nvidia의 알파마요라는 존재가 있어서 가능한 로드맵이긴 하지만요.