잡담
애플 시총 1위 기념, 시장의 오해 (feat. AI & 반도체)
조회 496 · 공감 2 · 댓글 0
2026년 1월 2일 : 애플에 대한 변명
연초에 애플이 AI 경쟁에서 밀리면서 주가가 250 달러 정도에서 지지부진하던 적이 있습니다.
애플은 원래 실패만 하던 기업입니다. (무료 문자 메세지 --> 다른 메신저 프로그램에 밀림, 사진 편집, 시리 등등등)
뭐 다 성공했으면 좋았겠지만, 실패했고.. 그럼에도 불구하고 애플은 과거에 상당히 실적이 좋았습니다 왜 일까요??
애플 경쟁력은 디바이스에 대한 독점적 위치이고.. 지금도 비싸다고 불평하지만 딱히 대안이 보이지 않습니다. 추후에도 경쟁자가 등장하기는 쉽지 않아 보입니다.
수많은 앱 중에 하나일뿐인 GPT 나 제미나이와 경쟁자로 인식하는 시선 때문에.. 그때는 AI 개발 경쟁에서 밀려서 큰 문제가 있던 것처럼 보였던것 같습니다.
현재는...
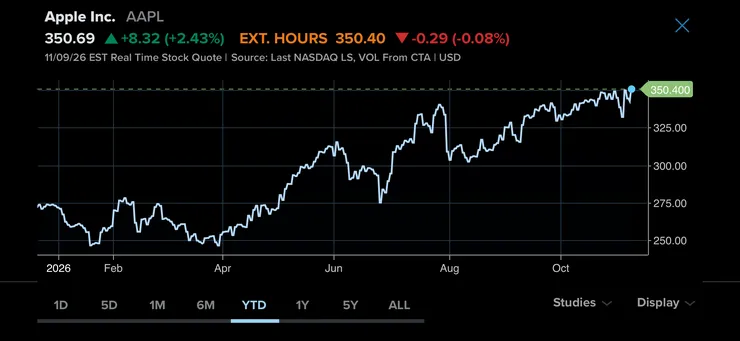
이렇게 큰 기업이 1년에 30% 도 넘게 수익율을 주는 우량한 모습을 보여주고 있습니다. (자사주 소각 등의 주주환원 활동도 아주 매력적인 부분)
주식은 이렇게 시간이 지나면 어느정도 예측에 대해 맞았는지 틀렸는지를 보여주고 직접적인 보상 (돈!!) 을 준다는 점에서 방구석에서 생각만 정리하면 돈이 되는 아주 좋은 현대 문명 같습니다. ㅎㅎ
과거의 예측을 돈으로 환산 받았고, 이제 미래에 대해서도 보자면..
반도체에 시장의 오해가 큰 것 같습니다. 지금 시장의 가격은 사이클이 있던 그때의 기준으로 보입니다. (PBR 1 이 좀 넘는 수준이고 PER 2~3 정도인 수준)
마치 2~3년 후에는 영업이익이 0 에 도달하게 되는 기업과 비슷한 평가죠.. 과거에 그랬던 것처럼요..
현재 증설을 열심히 하고 있습니다만.. HBM 등은 세대가 올라갈수록 웨이퍼 소모량이 과거와 달리 엄청납니다. (여러장을 겹쳐서 쓰기 때문에 1 개의 에러도 큰 손해로 나타날 수 있음) 그래서 이번 공급 과잉으로 예상되는 28~29년에.. 만약 이때도 공급이 부족하다면 어떨까요?? 이것도 수요가 먹어버린다면??
다음 본격적인 증설 및 그 효과가 나타날때까지는 몇 년이 더 걸릴껀데 말이죠..
아마 그 다음 효과는 2032~2033년을 바라보게 될거 같고.. 시장 전체에서 수요에 대한 컨센서스가 이루어지면, 어느정도 연속적인 그러나 급하지 않은 증설이 이루어질수도 있습니다.. (반도체 기업 입장에서 수익 최대화)
이러면, 기업의 가치에 대해서는 영업이익에 대해서 추후에 어느정도 안정적인 성장.. TSMC 와도 같은 평가를 해야할 수도 있습니다.
현재 하이닉스의 시총이 800조 정도인데, 만약 영업이익이 300조 전후에서 크게 문제없이 성장 가능하다고 가정하면 PER 를 15는 줘야할 겁니다 (TSMC 나 엔비디아의 경우에는 PER 30 정도)
300 x 15 = 4500조. 현재 시총대비 약 5배입니다. 이러한 재평가를 받는 시점은 2030년 정도라고 보면.. 향후 5년 이내에 5배를 갈 수 있는 좋은 기회라고 생각이 되네요.
AI 는 몇달 뒤에 개발이 완료되는 프로젝트가 아닙니다. 계속 성장할 분야에서 굳이 먹고 빠질 필요가 있을까요?? 계속 타고 있으면 더더 좋은 수익으로 돌아올것이라고 생각합니다.
첨언 1 : 테슬라의 테라팹은 아마 수율 등에서 기존 업체와 직접적인 경쟁은 어려울 것이고, 다만 지금처럼 미친 가격은 아닌 가격으로 테슬라의 자체 수요를 해결해줄 수 있을 것으로 보입니다.
첨언 2 : 지금은 주로 글이나 말로 AI 를 이용하고 있습니다만, 점차 비쥬얼로 이용하게 될 것으로 예측합니다. 윈도우가 그랬듯이요.. 당연히 처리량이 엄청나게 많이 필요할 것이고.. 지금 1GW 데이터 센터 하나의 능력보다도 훨씬 더 큰 용량이 필요할 수 있습니다.
댓글 0